- HOME
- » ごまめの歯ぎしり » 52社会保障改革2025 » 賦課方式か積立方式か
賦課方式か積立方式か
2026.10.15
急速な少子高齢化などを背景に、厚生年金制度を賦課方式から積立方式に移行するように求める声が強くなっています。
しかし、厚生労働省は、啓蒙用のマンガ「いっしょに検証!公的年金」などを通じて、賦課方式が必然であるかのような説明を展開しています。
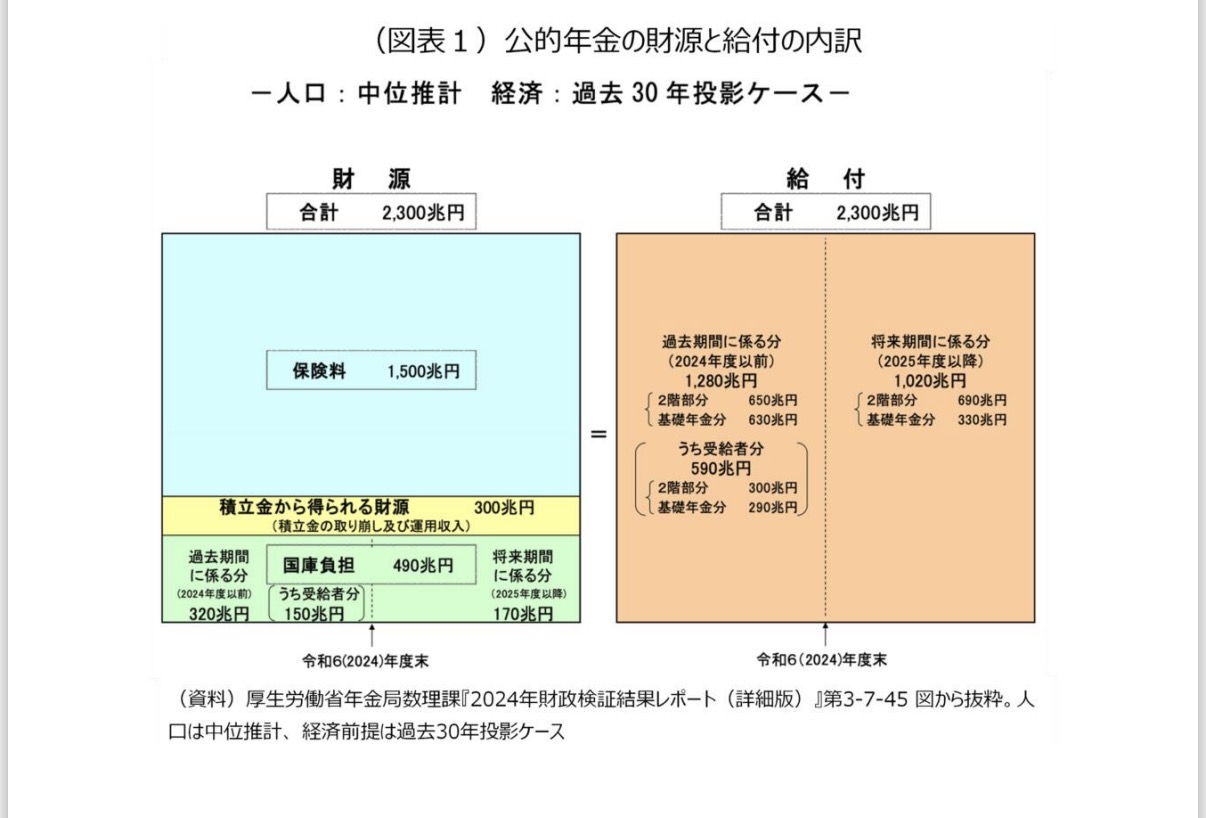
5年に1度の財政検証時に作成される「公的年金の財源と給付の内訳」を見ながら、この問題を考えてみましょう(図表1)。
Screenshot
財政検証では、概ね100年間の公的年金の財源と給付についての見通しが作成されます。
まず、これから給付される年金額が「過去期間に係る分」と「将来期間に係る分」とに分けられています。
この場合の「過去」と「将来」の分岐点は、2024年財政検証が行われた2024年度末です。
わが国の公的年金制度は、被保険者が国に保険料を払い込むことによって受給権が発生する拠出原則を採用しています。
国の側からみれば、保険料を受領すると、被保険者名・標準報酬額などを日本年金機構のコンピューターに記録し、その記録に基づいた給付義務を負うことになります。
つまり「過去期間に係る」とは、2024年度末までに被保険者から国に保険料が払い込まれているという意味です。
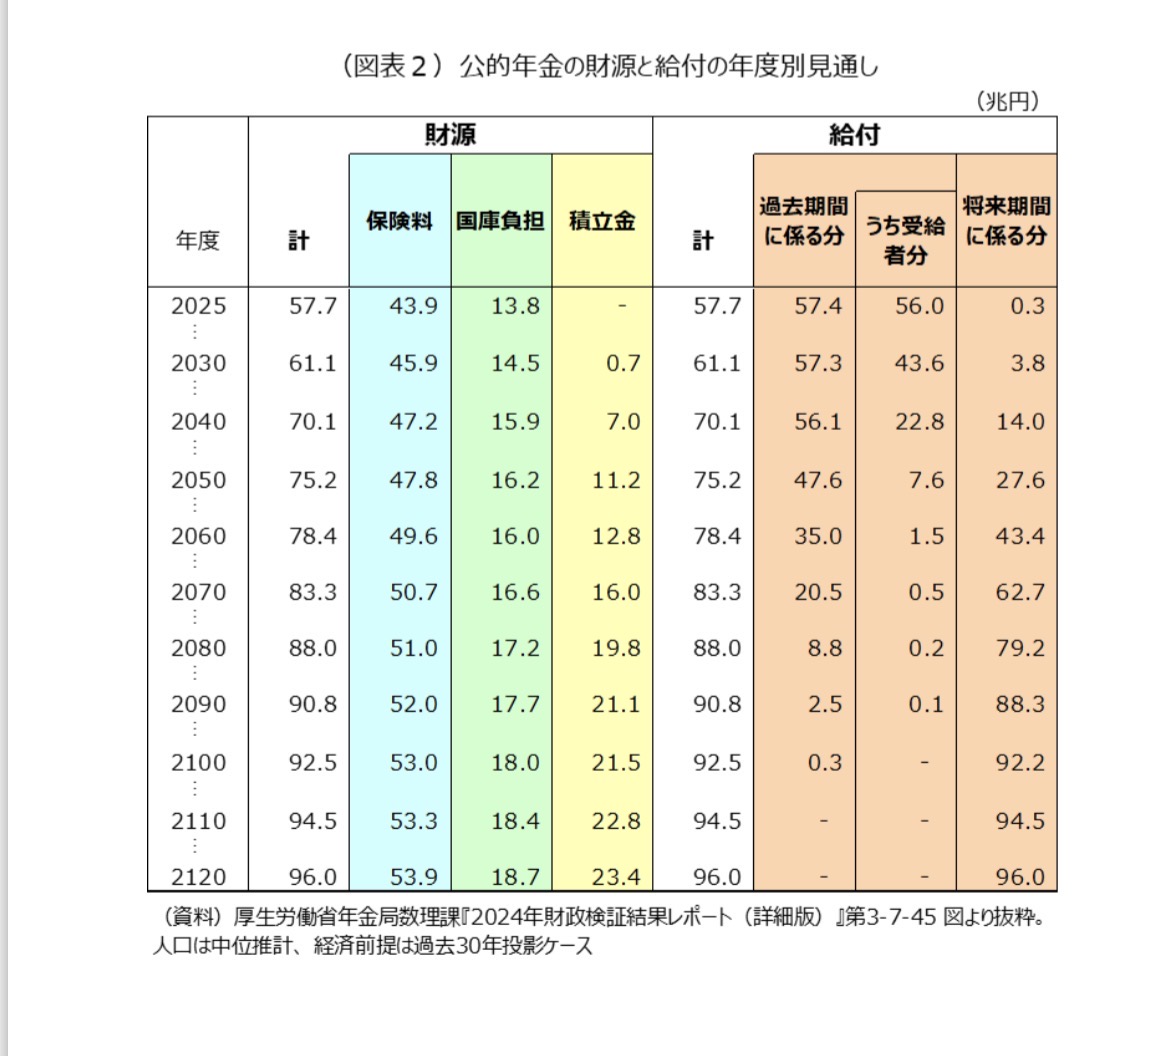
2024年度末時点において、過去期間に係る分は国に給付義務が発生しており、2025年度の57.4兆円、2030年度の57.3兆円、2040年度の56.1兆円(図表2)・・・これらは国として絶対に給付しなければなりません。
Screenshot
他方、「将来期間に係る」とは、2025年度以降、保険料が払い込まれる見込みであり、実際に払い込まれれば年金の受給資格が生じる分という意味です。
2024年度末時点では、国の側からみると保険料を受領していないので、年金給付義務も発生していません。
年金の財源は、保険料、国庫負担、積立金の3つです。
例えば、2025年度の給付額は、報酬比例年金(2階部分)と基礎年金の2つの合計57.7兆円で、財源の内訳は、保険料が43.9兆円、国庫負担金が13.8兆円、積立金は使われていないので0です(図表2)。
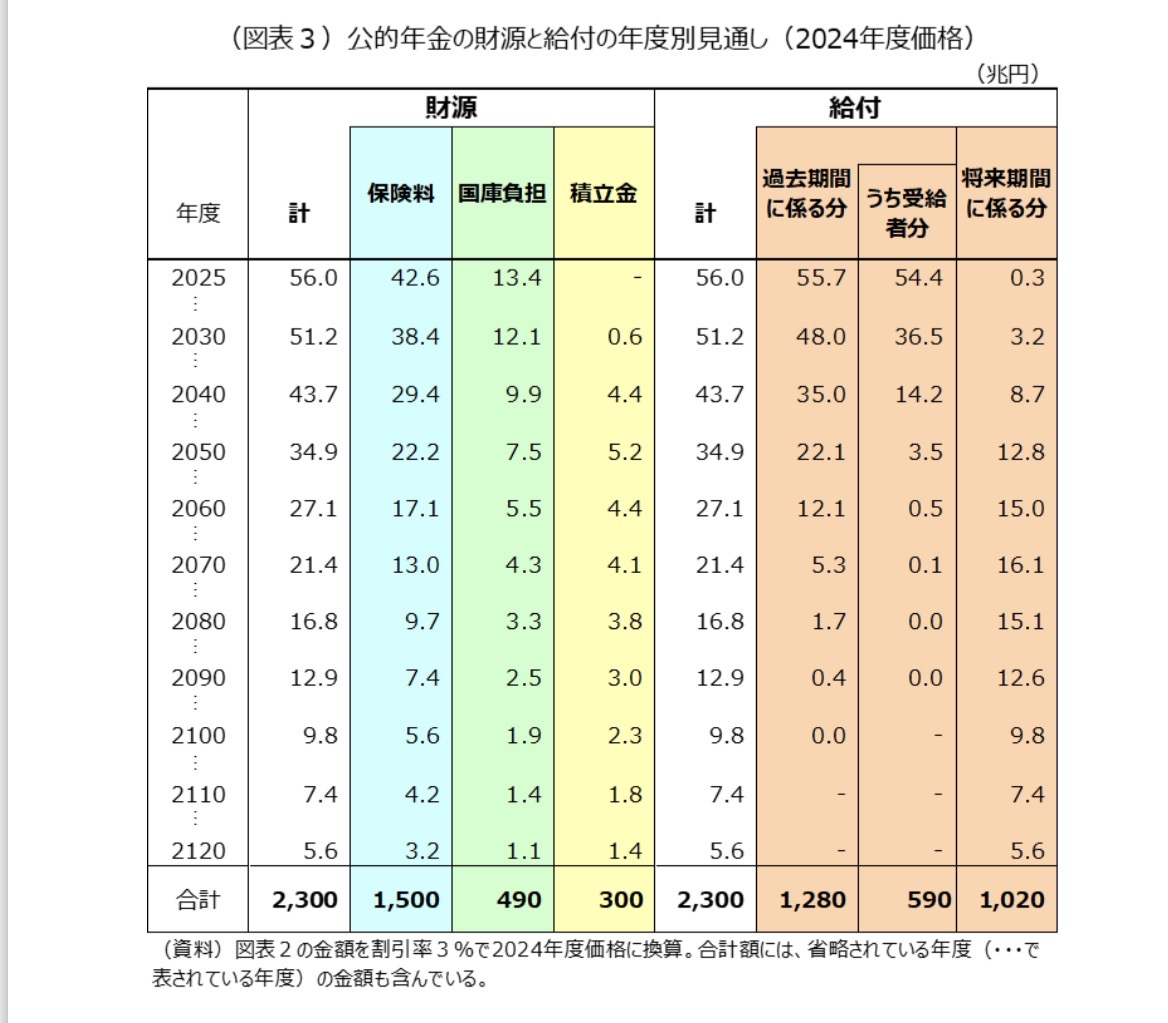
この図表2の保険料、国庫負担、積立金、過去期間に係る分および将来期間に係る分の給付を2024年度価格に換算し合計するとそれぞれ1,500兆円、490兆円、300兆円、1,280兆円、1,020兆円となります(図表3)。
Screenshot
この図表3をバランス・シート状に描きなおしたのが図表1「財源と給付の内訳」です。
なお、図表1では、給付についてさらに2階部分(厚生年金の報酬比例部分)と基礎年金の内訳も示されています。
例えば、過去期間に係る分はそれぞれ650兆円、630兆円です。2024年度価格に換算してみると、積立金300兆円が、絶対額としては巨額であっても、過去期間に係る分の給付1,280兆円と比較すれば少額であることが分かります。
厚生労働省HPには「20代のみなさんへ」と題し、公的年金制度について「経済的な損得という視点で見ることは、本来適切ではありません」と書かれていますが、若い世代の関心が「年金の損得」に向かうのは、保険料を負担するからこそ給付が受けられる社会保険方式であり、かつ、想定を超える出生率の低下などから賦課方式の先行きに懸念がもたれる以上、ごく自然なことといえます。
年金保険料の負担に対する年金の給付を「収益率」と呼びましょう。
年金保険料を負担している世代にとって、「収益率」は当然気になる数字ですし、収益率の監視は、将来世代の利益を守るためにも不可欠です。
かつて厚生省年金局監修の「年金白書」という書籍がありました。プロパガンダ色も薄く、客観性に優れていましたが、1999年度版を最後に刊行されなくなりました。
1998年に発行された旧厚生省年金局監修の『年金白書』では、賦課方式と積立方式について次のように整理しています。
「(賃金上昇率+人口成長率)<利子率の場合には、積立方式が有利であり、逆に(賃金上昇率+人口成長率)>利子率の場合には、賦課方式が有利となります」。
そのうえで、『年金白書』は、1960年度から1995年度を対象に、(賃金上昇率+人口成長率)と利子率の比較検証を行っています。
1960年代から1970年代にかけては、明らかに(賃金上昇率+人口成長率)>利子率となって、積立方式に比べて賦課方式が有利です。
1980年代から1995年にかけては、1988から91年度までを除くと、(賃金上昇率+人口成長率)<利子率に転じており、積立方式が有利になっています。『年金白書』の分析はこの辺りまででした。
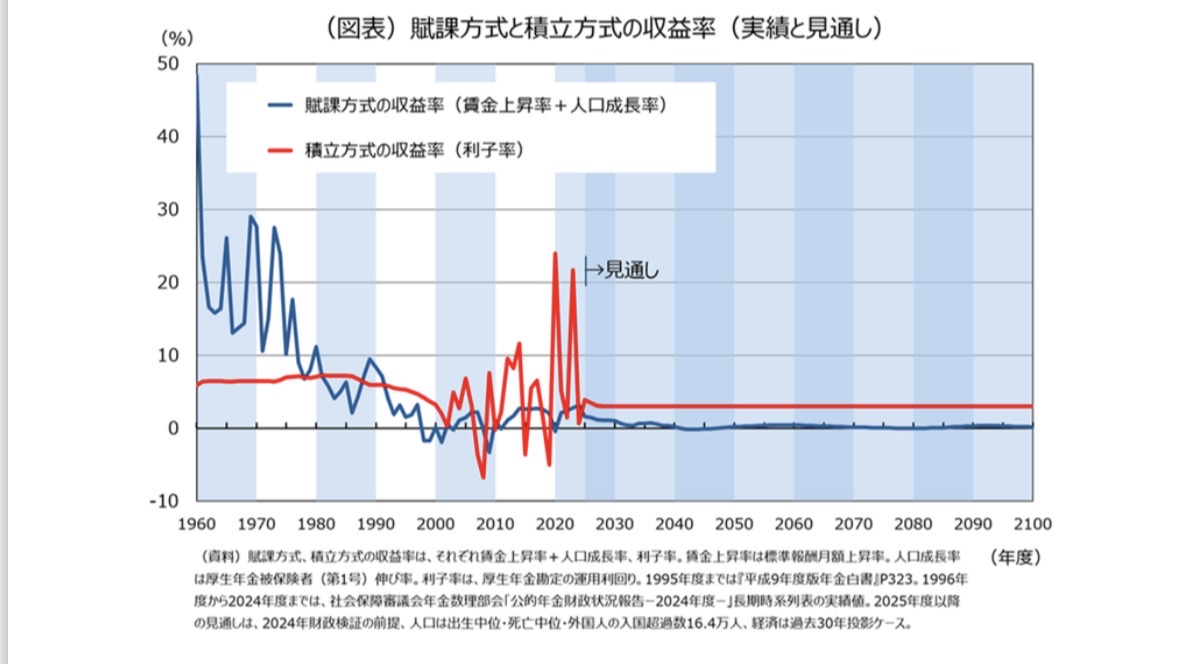
『年金白書』掲載の数値に、1996年度から2024年度までの実績、および、2025年度以降の見通しを加えてグラフにしました。
Screenshot
2000年代から2010年代前半までは、マクロ経済スライドが全く機能しなかったことからうかがえるように、賃金水準が特に低迷していた時期であり、1996年度から2024年度までも、ならしてみれば(賃金上昇率+人口成長率)<利子率となっており、やはり積立方式が有利になっています。
積立金は、2000年度まで旧大蔵省資金運用部に預託され、預託金利が付利されていたため利子率が安定していましたが、2001年度以降は年金資金運用基金、2006年度以降はGPIFによる運用が始まったため、利子率の変動が大きくなっています。
そして2024年財政検証における人口と経済の前提を用いて2025年度以降を見通しても(賃金上昇率+人口成長率)<利子率となり、積立方式が有利になっています。
2024年財政検証で想定されている利子率は3%ですが、(賃金上昇率+人口成長率)は、平均0.3%で推移していきます。
名目賃金上昇率:3%程度
インフレ率:2%前後
実質賃金上昇率:長期的には1%前後
人口成長率:△0.7%程度
実質賃金上昇率が1%で推移したとしても、人口成長率が平均△0.7%で推移するため、賃金の伸び幅があらかた打ち消されてしまうのです。
この人口成長率の平均△1%も、合計特殊出生率1.36を前提としていますが、実際の2025年の出生率は1.14だったので、(賃金上昇率+人口成長率)はさらに低下することになります。
マイナスの人口成長を打ち消す賃金の大幅上昇が今後ずっと続いていかない限り、賦課方式から積立方式への転換を求める声は正しいのです。
しかし、厚労省は、「二重の負担」が生じるから、こうした転換は不可能だと主張してきました。
「二重の負担」という用語は、賦課方式から積立方式への切り替えを議論する際に必ず登場しますが、残念ながら虚実入り混じって用いられています。
そもそも「二重の負担」とは、どのような状況を指し、そう呼ばれているのでしょうか。
例えば、2024年度末に、24年度末をもって賦課方式を基本とした現行制度をスパッと廃止し、積立方式による新制度に切り替えたとします。
現行の年金制度を廃止し、新しい年金制度に切り替えると、被保険者は、新しい年金制度の下、自分の将来の年金のための積立を始めることになります。
25年度以降、廃止された制度への保険料の払い込みはなくなるので、将来期間に係る分の旧制度での給付はなくなります。
しかし、過去期間に係る分の給付(合計1,280兆円)については、24年度末までに既に保険料が払い込まれており、国に給付義務が残ります。
Screenshot
これまで受領した保険料は、既に年金給付に充ててしまっているので、過去期間に係る分の給付1,280兆円に対し、国の手元にある財源は積立金300兆円と過去期間に係る分の給付に対応する今後の国庫負担分320兆円、合計620兆円しかありません。
残りの過去分660兆円を何らかの方法で捻出しなければなりません。
その負担を被保険者に求めることとすると、被保険者は、新しい年金制度への保険料払い込みに加えて、旧制度の過去分660兆円を負担しなければならなくなります。
このことを「二重の負担」と呼んでいます。
「二重の負担」という呼称から、新制度への切り替えに伴い、追加的に負担が生じるかのような印象を受けるかもしれません。
厚生労働省も、そうした印象を助長する説明を行ってきました。
例えば、2012年4月の社会保障審議会年金部会資料がそうです。
「(略)切り替え時の現役世代には、自分の将来の年金に向けての積み立てとその時の高齢者の年金給付に必要な費用を重ねて負担しなければならないという『二重の負担』が生じる問題がある」。
しかし、この「二重の負担が生じる」という説明は実際と異なります。被保険者は既に負担を強いられています。
2024年財政検証の前提に基づき、賃金上昇率+人口成長率0.3%と利子率3%が続くとすると、現行制度への保険料払い込みは、被保険者に収益率2.7%(=3−0.3)の放棄を強いることになります。
国は、本来、被保険者が得ることができる収益率のうち2.7%を放棄させ、その分で過去期間に係る分の給付財源を賄っていると捉えることができます。賦課方式の年金は被保険者から年率2.7%を収奪して成り立っている、つまり、被保険者は、今でも年金保険料とあわせて『二重の負担』を強いられています。
2.7%は小さくありません。例えば、資金を2.7%の複利で26年半運用すると2倍になります。
それに比べて、積立方式による新制度への保険料払い込みは、そうした収益率の放棄を強いられることはありません。積立の収益率は3%です。年率3%ならば、被保険者にもはや「負担」という感覚もないでしょう。
現行の賦課方式は、国が被保険者に目に見えない形で収益率の放棄を強いて過去期間に係る分の給付財源を賄っているのです。これを積立方式に変えると、国は被保険者に対し目に見える形で費用負担を求めることになります。
現行の賦課方式を維持するか積立方式による新制度へ切り替えるかの一番の違いは、過去期間に係る分の給付の費用負担が、目に見えるか見えないかです。
この点、旧厚生省の『年金白書』の記述は的確です。
「厚生年金を廃止したり、積立方式に移行できるかどうかは、このことによって顕在化する移行期の『二重の負担』にどう対応するかが問題となります」。
「二重の負担」は生じるのではなく顕在化するのです。
積立方式に移行した後の過去期間に係る分の給付の費用負担は、被保険者にとってなんら見返りがなく、まさしく「負担」ですが、新制度への保険料払い込みは、将来、利子付きできっちり給付されることを考えれば「積立」であり「負担」ではないということです。
よって、「二重の」負担という呼称はミスリードといえます。
この「二重の負担」に関して、厚生労働省が旧厚生省と全く異なる説明をしていることは、深刻に受け止められなければなりません。世の中に対して、真摯な態度で正確な説明をする必要があります。
繰り返すと、660兆円(2024年度)は、過去期間に係る分の給付1,280兆円から積立金300兆円と過去期間に係る分の給付に対応した国庫負担320兆円を差し引いた額です。
「二重の負担」は、賦課方式から積立方式に切り替える際、追加的に生じる訳ではなく、実際は、賦課方式を基本とした現行制度においても強いられている負担の顕在化です。
負担が追加的に生じるかのような「二重の負担」という呼称はミスリードであり、「未積立給付義務」とでも呼び換えた方が適当でしょう。
次の図表でも、そのように表記しています(c–a–b)。
未積立給付義務は、当然ながら確定した金額ではありません。
実際、2004年度の480兆円から、財政再検証ごとに550兆円、690兆円、780兆円、660兆円と推移しています(図表)。

Screenshot
2014年財政検証以降、経済前提における基準ケースが廃止されており、時系列での比較にも支障が生じています。
未積立給付義務の金額には、主に次のような要因が影響を与えます。
第1に、対象期間です。
財政検証の回を重ねるごとに始点となる基準年度とその約100年後の終点が5年ずつ後ろにズレます。
例えば、2004年財政再計算(2004年まではこのように呼ばれていました)では、対象期間が2004年度から2100年度でしたが、2024年財政検証では2024年度から2120年度となっており、20年間のズレがあります。
第2に、賃金上昇率、物価上昇率、利子率などの経済前提です。
この前提が変われば財源と給付の金額は変わります。
過去期間に係る分の給付1,280兆円(2024年度)も、今後、賃金上昇率>スライド調整率となる、すなわちマクロ経済スライドが常に機能するという楽観的観測に基づいています。
実際には、そのようにならず、未積立給付義務は膨らむ可能性があります。
第3に、財政検証で用いられる平均寿命の前提です。
平均寿命の伸びは給付期間の長期化に直結します。
例えば、男性の平均寿命の設定は、2004年財政再計算では81歳でしたが、2024年財政再検証では85.9歳へと約5年も伸びています。
ただし、限られた財源の範囲に収まるように給付を削るという2004年改正が行われていますから、平均寿命の伸びによる給付増も、マクロ経済スライドの適用期間延長を通じた給付抑制によって帳尻が合わせられることになります。
第4に、政治の自覚と責任です。
2004年改正でマクロ経済スライドが導入されはしたものの、名目下限措置がネックとなり2015年まで全く機能せず、年金は払いすぎの状況が続きました。
政治は、そうした問題を把握しながら見て見ぬふりを続けてきました。
名目下限措置を廃止しておけば、過去期間に係る分の給付は1,280兆円を下回っていたはずです。
第5に、GPIFによる積立金の運用成績です。
あたりまえですが、GPIFの運用成績が積立金の金額を左右します。
未積立給付義務を正確に推計し、それをいかに抑えていくか――年金財政を運営するうえで極めて重要な視点です。
未積立給付義務を少なくとも増やさない、出来れば10兆円でも20兆円でも減らす努力が必要です。
これまでのように、「二重の負担」を強調し、若い世代が誰も信じていない年金制度を続けるのではなく、被保険者が納得する積立方式に移行した上で、未積立給付義務に対応する方法を国民に示し、国民全体で議論することを求める必要があります。